Az S&P Global szerint az európai raktárak nagyon magas készletszintekről számolnak be a lakossági energiatároló rendszerek esetében, és agresszív árak várhatóak, mivel a forgalmazóknak meg kell kezdeniük a készleteik kiürítését.
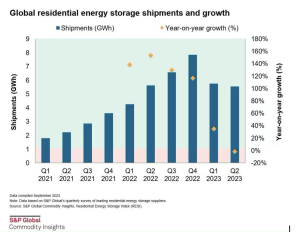
Az S&P Global Commodity Insights szerint 2023 második negyedéve volt az első olyan negyedév, amelyben a globális lakossági energiatárolók szállítása éves szinten 2%-kal csökkent.
Kép forrása: evmagazin
Az Európába irányuló szállítások jelentősen lelassultak, Belgium és Spanyolország 60%-os, Olaszország pedig több mint 40%-os visszaesést jelentett az előző évhez képest. Ezzel szemben Dél-Afrika kiemelkedő piacnak bizonyult, ahol a szállítások több mint 300%-kal nőttek az előző évhez képest.
Európában a lakossági készletszintek, különösen az importált rendszerek esetében, 2022 végére jelentősen emelkedtek. Az év első felében tapasztalt visszafogott kereslettel párosulva ez a többletkészlet hozzájárult a szállítások csökkenéséhez.
Összességében az S&P Global Commodity Insights által nyomon követett különböző európai piacokra irányuló szállítások 20%-kal csökkentek éves szinten 2023 első felében. A német szállítók ugyanebben az időszakban figyelemre méltó, közel 30%-os növekedést könyvelhettek el.
„2022 végére az S&P Global becslése szerint a kulcsfontosságú európai piacokon a készletszintek megközelítették az 5 GWh-t” – mondta Susan Taylor, az S&P Global vezető elemzője a pv magazinnak. „Érdemes megjegyezni, hogy ez magában foglalja a szállítás alatt álló termékeket is.”
Taylor szerint a körülbelül hat hónapnyi telepítésnek – nagyjából 3 GWh – megfelelő készletszint tekinthető normálisnak. Az S&P Global által Európában 2022 végén kiszámított szintek azonban jóval magasabbak.
„Ez mindenképpen kihívást jelent a piac számára abban az esetben, ha a kereslet nem növekszik olyan gyorsan, mint korábban, ahogy azt 2023 első felében láttuk” – mondta Taylor. „A túlkínálat és a magas készletállomány másik kihatása az agresszív árak lesznek, hasonlóan ahhoz, ami jelenleg a lakossági napelemeknél történik, mivel a forgalmazóknak ki kell üríteniük a készleteiket.”
A magas készletszintek ellenére új kínai beszállítók lépnek be a piacra, és gyorsan újraterveznek, hogy nagy mennyiségeket szállíthassanak. Ez a tendencia az elemzők szerint tovább fogja súlyosbítani a magas európai készletszinteket a lassuló kereslethez képest.
Az Egyesült Államokban a kereslet és a kínálat kiegyensúlyozottabb. Az S&P Global azonban 2022 negyedik negyedéve óta negyedévről negyedévre csökkenést detektált az amerikai piacra irányuló lakossági tárolószállításokban.
„Ennek több oka is van” – mondta a PV magazinnak Tiffany Wang, az S&P Global elemzője. „A magas kamatlábak a fő hajtóerő, ami miatt a tárolórendszerek finanszírozása kevésbé tűnik kívánatosnak. Piaci szempontból a NEM 2.0 kizárólag napelemes létesítmények elmaradása, valamint a villamosenergia-árak csökkenése az Egyesült Államok középső részén azt jelenti, hogy az emberek késleltetik a tárolórendszerek telepítését.”
Az elemzők szerint azonban a kisebb túlkínálat problémája az év végére valószínűleg orvosolható lesz, köszönhetően a kaliforniai NEM 3.0 napelemes és tároló létesítményekből származó nagyobb keresletnek, ami segít a készletek kimerítésében.
Globálisan az S&P Global a lakossági energiatároló-berendezések mintegy 15%-os növekedésére számít 2023-ig. A szállítások növekedése azonban várhatóan fokozatosabb lesz, mivel a készletszintek fokozatosan kimerülnek.
„A lakossági energiatárolás növekedése az olyan piacokon, mint Németország, folytatódni fog az erős lakossági napelem piac és a támogatások hatására” – mondta Taylor. „Általánosságban elmondható, hogy a rövid távú korlátozások a fogyasztói kiadások csökkenéséből erednek, míg a hosszabb távú növekedést a meglévő rendszerek utólagos felszerelése, valamint az EV-töltést, hőszivattyúkat és virtuális erőműveket magában foglaló kifinomult otthoni energiagazdálkodási rendszerek növekvő fejlődése hajtja majd.”
Forrás: pvmagazine